
Betaaloplossingen voor ondernemers · Uitgebreide review
PAY.nl review 2026:
past deze betaalprovider bij jou?
Een betaling ontvangen is pas het begin. Wat kost je volledige betaalmix, wanneer is je omzet beschikbaar en hoe werkt het als er iets terug moet? In deze review beoordeel ik PAY op het hele proces.
Bekijk de officiële interface, vergelijk je kosten en ontdek wanneer PAY logisch is — en wanneer een andere oplossing beter aansluit.
Transparantie: de beoordeling is gebaseerd op officiële productinformatie en uitgewerkte gebruikssituaties. De afbeeldingen zijn van de aanbieder; rekenvoorbeelden zijn geen gemeten klantresultaten. De PAY-knoppen en commerciële PAY-verwijzingen bevatten affiliatelinks. Als je via zo’n link klant wordt, kan Deme Marketing een vergoeding ontvangen.
Vaste pakketkosten bij Pioneer; niet zonder transactiekosten. Bekijk het verschil.
Vergelijk drie online scenario’s op dezelfde betaalmix. Open de rekenhulp.
Beoordeel online en fysieke verkoop als één proces. Lees de afweging.
Mijn oordeel: vooral interessant als je méér wilt dan een losse betaalknop
PAY.nl is het overwegen waard voor ondernemers die hun online betalingen, winkelbetalingen en financiële afhandeling beter op elkaar willen laten aansluiten. Mijn belangrijkste voorbehoud zit niet in het aantal functies, maar in de combinatie van transactietarieven, vaste kosten en contractvoorwaarden.
Een betaalprovider moet op twee momenten overtuigen. Eerst wanneer de klant zonder gedoe wil afrekenen. Daarna wanneer jij een betaling moet terugvinden, een retour verwerkt of controleert wat er op je rekening wordt gestort. In die tweede helft van het proces zou ik PAY serieus vergelijken met andere aanbieders.
Ik zou PAY vergelijken voor
Een bestaande webshop met groeiend betaalvolume, een winkel die ook online verkoopt, of een organisatie met verschillende verkooplocaties en behoefte aan één betaaloverzicht.
Ik zou eerst verder kijken bij
Een paar incidentele betalingen, de behoefte aan een complete verkoopwebsite of een onderneming die vooral maximale contractvrijheid zoekt. Dan is een kleiner pakket of een ander soort product mogelijk logischer.
Wat PAY aantrekkelijk maakt, is de samenhang tussen ontvangen, terugbetalen en rapporteren. Wat de keuze ingewikkelder maakt, is dat een laag bedrag per transactie maar één onderdeel van je rekening is. Een abonnement kan bij voldoende volume gunstig uitpakken, terwijl hetzelfde pakket bij weinig verkopen relatief duur is.
Mijn advies: neem je werkelijke betaalmix als uitgangspunt. Vergelijk drie normale maanden en één rustige maand. Controleer vervolgens de voorwaarden die bij jouw bedrijf horen. Een oplossing die op de tariefkaart wint, is niet automatisch de beste keuze wanneer de inrichting veel extra beheer vraagt.
Wat doet PAY.nl — en wat doet het niet?
PAY.nl is een betaaldienstverlener, ook wel een payment service provider of PSP. Het platform helpt bedrijven betalingen te accepteren en te beheren. De officiële website beschrijft oplossingen voor online verkoop, fysieke betaalpunten en combinaties daarvan. De schrijfwijzen PAY, Pay. en PAY.nl kom je naast elkaar tegen.
Zie de dienst als het betaalonderdeel van je bedrijfsvoering. De webshop beheert bijvoorbeeld het aanbod en de bestelling; de betaalprovider verwerkt de betaalroute. Je boekhouding moet vervolgens kunnen verklaren welke omzet, kosten, terugbetalingen en uitbetalingen daarbij horen.
- 1. BestellingJe winkel, website of medewerker legt de aankoop vast.
- 2. BetalingDe klant betaalt via de gekozen en geactiveerde methode.
- 3. VerwerkingJe systemen ontvangen de juiste betaalstatus.
- 4. AfhandelingJe levert, boekt en controleert de uitbetaling.
PAY.nl is niet hetzelfde als Plug&Pay of PayPro
Die namen lijken op elkaar, maar het zijn verschillende aanbieders. Deze review gaat over de betaaldienstverlener op PAY.nl. Plug&Pay is een andere oplossing, gericht op onder meer verkooppagina’s en funnels. Het heeft een eigen uitleg over betaalproviders. Beoordeel die producten dus niet alsof een gelijkende naam dezelfde dienst betekent.
Een PAY-account vervangt niet vanzelf een volledige webshop, cursusomgeving of voorraadadministratie. Ook een verzorgd betaalscherm schrijft je aanbod niet en verzorgt je klantenservice niet. Voor een ondernemer die juist dat complete verkoopproces zoekt, is dit onderscheid belangrijker dan een verschil van enkele centen in transactiekosten.

Wanneer zou ik PAY op de shortlist zetten?
Ik zou de keuze koppelen aan het probleem dat je wilt oplossen. Een ondernemer met drie verkoopkanalen heeft een andere opdracht dan iemand die af en toe een factuur betaald wil krijgen. De volgende situaties zijn mijn beoordeling van de mogelijke aansluiting, geen resultaten van klantenonderzoek.
| Situatie | Waarom PAY het vergelijken waard is | Wat ik vooraf zou controleren |
|---|---|---|
| Bestaande webshop | Een betaaloplossing aansluiten zonder het hele winkelplatform te vervangen. | De pluginversie, betaalmix, retouren en totale maandkosten. |
| Winkel én webshop | Betalingen uit verschillende verkoopkanalen gezamenlijk kunnen beoordelen. | De kassakoppeling en de koppeling tussen online aankoop en retour in de winkel. |
| Dienstverlener of verkoop op afstand | Een betalingsverzoek gebruiken bij een concrete opdracht. | Of de link, factuur en klantcommunicatie elkaar goed aanvullen. |
| Meerdere locaties of teams | Meer behoefte aan rapportages, rechten en afspraken over service. | Wie bij welke geldstromen kan en welke voorwaarden op iedere entiteit gelden. |
| Sporadische verkopen | Starten zonder een zwaar technisch traject. | Of het tarief zonder abonnement werkelijk voordeliger is. |
De omnichannel-opzet van PAY is vooral relevant wanneer online en fysieke verkoop in dezelfde onderneming samenkomen. Mijn toets zou zijn: wordt een terugbetaling of kascontrole aantoonbaar overzichtelijker? Alleen twee soorten betalingen naast elkaar in een dashboard zien, is nog niet hetzelfde als een volledig geïntegreerd retourproces.
Bij een kleine webwinkel zou ik het eenvoudiger houden. Begin met de betaalmethoden die je klanten nodig hebben, een werkende koppeling en een begrijpelijke afrekening. Uitbreiden kan later; ingewikkelde configuratie vooraf heeft weinig waarde wanneer je nog moet ontdekken of er voldoende vraag is.
Een account aanmaken is niet hetzelfde als volledig geaccepteerd zijn
De aanmeldhandleiding van PAY beschrijft het registreren van contact- en bedrijfsgegevens, een pakketkeuze, e-mailbevestiging en het inrichten van een verkooplocatie. Ook de bedrijfscontrole en benodigde documenten horen bij het traject. De beschikbaarheid van een pakket kan afhangen van het type onderneming.
Plan daarom niet alleen tijd voor een plugininstallatie. Een technisch aangesloten betaalpagina helpt je niet als je account, bankrekening of gewenste betaalmethode nog niet is goedgekeurd. Ik zou pas een grote campagne starten nadat zowel de zakelijke acceptatie als het betaalproces zelf is gecontroleerd.
Wat ik vóór de aanvraag zou klaarzetten
Maak een korte beschrijving van wat je verkoopt, aan wie, in welke landen en op welk moment je levert. Zorg dat je website ditzelfde verhaal vertelt. Leg daarnaast je verwachte maandvolume, gemiddelde orderbedrag en benodigde betaalmethoden vast. Dat maakt een gesprek over tarieven en voorwaarden veel concreter.
Vraag bij vooruitbetalingen, abonnementen of lange levertijden expliciet naar de financiële afhandeling. Laat vastleggen welke documenten nodig zijn en wanneer omzet kan worden uitbetaald. Een algemene productpagina is niet voldoende om daar voor iedere branche dezelfde conclusie aan te verbinden.
Mijn aanpak voor een rustige ingebruikname
Ik zou eerst één verkooplocatie en één productcategorie aansluiten. Test daarna een normale bestelling, een afgebroken betaling, een terugbetaling en de verwerking in de administratie. Pas als die route helder is, voeg je andere locaties of een grotere betaalmix toe. Zo blijft bij een fout duidelijk welk onderdeel je moet onderzoeken.
Pioneer, Professional, Business of Premium?
PAY biedt verschillende manieren om vaste kosten en transactiekosten te combineren. Onderstaande bedragen zijn de openbare pakketprijzen op 16 oktober 2026, vóór eventuele btw. Individuele afspraken, acceptatie en extra diensten kunnen je uiteindelijke aanbod veranderen.
| Pakket | Vaste pakketkosten | Mijn redactionele keuzehulp |
|---|---|---|
| Pioneer | €0 per maand | Overwegen bij beperkt volume; reken de extra transactie- en omzetopslag mee. |
| Professional | €35 per maand | Vergelijken wanneer de besparing per betaling het abonnement kan dragen. |
| Business | €89 per maand | Bespreken wanneer betaalvolume, kanalen en servicebehoefte een uitgebreider aanbod rechtvaardigen. |
| Premium | Offerte | Voor een gespecialiseerde of omvangrijke betaalorganisatie; een standaard rekentabel is dan onvoldoende. |
Pioneer: geen abonnement is niet hetzelfde als gratis
Volgens de Pioneer-pagina betaal je geen vaste maandelijkse pakketprijs. De tarievenpagina vermeldt boven op de Professional-transactietarieven een opslag van €0,05 per transactie plus 0,25% over je omzet. Juist het percentage maakt de gemiddelde orderwaarde belangrijk.
Dat vind ik een begrijpelijke constructie voor een startende onderneming: minder vaste kosten zolang de verkoop nog onzeker is. Maar bij duurdere producten kan de opslag oplopen terwijl het aantal bestellingen bescheiden blijft. “Ik heb weinig orders” is dus geen voldoende argument om automatisch voor Pioneer te kiezen.
Professional: vergelijken op het geheel
De Professional-beschrijving legt de nadruk op een brede betaaloplossing en beheerfuncties. Ik zou dit pakket beoordelen op de combinatie van je koppeling, betaalmix en dagelijkse afhandeling, niet alleen op een goedkoper iDEAL-tarief.
Business wordt op de verkooppagina gepositioneerd voor organisaties vanaf €2,5 miljoen omzet, met onder meer uitgebreidere serviceafspraken. Premium richt zich daar op organisaties vanaf €25 miljoen jaaromzet en specialistische sectoren. Zie die positionering niet als een automatische toelating of als bewijs dat Business voor iedere kleinere onderneming beschikbaar is.
Let op: de openbare documentatie is niet overal gelijk
De actuele verkooppagina gebruikt de naam Premium. De helpdeskvergelijking bevat nog Corporate en afwijkende detailinformatie over onder meer limieten. Vraag bij belangrijke eisen om een schriftelijke bevestiging van jouw pakket, in plaats van twee verschillende tabellen samen te voegen tot één belofte.
Vergelijk de actuele aanbieding met de pakketvoorwaarden in de kennisbank. De laagste modelkosten zijn niet automatisch het pakket dat PAY voor jouw organisatie aanbiedt.
Wat kosten betalingen via PAY.nl?
Een tariefvergelijking is pas bruikbaar wanneer je hetzelfde soort betaling vergelijkt. Een Nederlandse debitbetaling, een Europese consumentenkredietkaart en een zakelijke kaart zijn niet uitwisselbaar. Ook online betalen en betalen aan een terminal kunnen andere kosten hebben.
| Online betaalmethode | Professional | Business |
|---|---|---|
| iDEAL | Wero — openbare tariefregel | €0,19 | €0,17 |
| Bancontact | €0,25 | €0,20 |
| Visa / Mastercard, Europese consumentenkredietkaart | €0,15 + 1,50% | €0,12 + 1,30% |
Bekijk de volledige tariefkaart voor andere kaartsoorten, landen en betaalroutes. De Pioneer-opslag komt boven op de Professional-tarieven. De aanduiding iDEAL | Wero volgt de openbare tariefregel; controleer de voorwaarden voor jouw daadwerkelijke Wero-inrichting.
Waarom een percentage bij hoge bedragen zwaarder weegt
In een rekenvoorbeeld kost de genoemde Professional-kredietkaartbetaling bij €50 een bedrag van €0,90: €0,15 plus €0,75. Bij €200 wordt dat €3,15. Een verschil dat in een tariefkaart klein lijkt, heeft dus meer invloed naarmate de bestelwaarde stijgt. Dit zijn berekeningen met de getoonde tarieven, geen definitieve factuurvoorbeelden.
Vraag welke kosten níét in je basistarief zitten
Mijn controlevragen zouden gaan over terugbetalingen, betwiste betalingen, andere valuta, kaartcategorieën, hardware, kassasoftware en bijzondere serviceafspraken. Vraag ook of een tarief een totaalprijs is of dat er aparte componenten bijkomen.
De officiële toelichting over scheme fees en IC++ maakt duidelijk waarom kaartkosten niet altijd één vast percentage zijn: bij die tariefstructuur bestaan verschillende kostenlagen. Gebruik een vereenvoudigde kaartprijs daarom niet voor een offerte die op IC++ is gebaseerd.
Ik zou een aanbieder dezelfde betaalmix laten doorrekenen als de huidige provider: dezelfde aantallen, bedragen, landen en kaarttypes. Dat is veel informatiever dan twee “vanaf”-prijzen naast elkaar zetten.
Bereken je maandkosten — inclusief de Pioneer-opslag
Met deze rekenhulp vergelijk je een afgebakend online scenario voor de drie pakketten met een openbare maandprijs. Vul het gemiddelde bedrag in dat de klant werkelijk betaalt, dus niet alleen je omzet exclusief verkoop-btw. Het model veronderstelt dezelfde gemiddelde bestelwaarde voor alle geselecteerde betaalmethoden.
De uitkomst is een begroting met de tarieven hierboven, geen live offerte. Alleen iDEAL volgens de getoonde tariefregel, Bancontact en Europese consumentenkredietkaarten zijn opgenomen. Pinbetalingen, andere kaarttypes, retouren, chargebacks, valutaomrekening, reserves en individuele minimumafspraken vallen buiten het model.
Jouw online betaalbegroting
Tarievenmoment: 16 oktober 2026. Alle uitkomsten vóór eventuele btw en buiten de uitzonderingen in de tekst. Het Business-scenario is alleen een vergelijking; beschikbaarheid en je eigen aanbod zijn niet gegarandeerd.
Zonder JavaScript zie je hieronder het vaste voorbeeld: 500 iDEAL-betalingen van gemiddeld €50 per maand, zonder extra kosten. De gewone rekentabel verderop blijft ook leesbaar.
Voorbeeld: 500 betalingen · €25.000,00 verwerkt bedrag · 100% iDEAL, 0% Bancontact en 0% kredietkaart.
Pioneer
per maand · vóór eventuele btw€2.190,00 per jaar bij gelijkblijvend gebruik- Vast pakket + eigen extra kosten
- €0,00
- Basistarieven transacties
- €95,00
- Pioneer-opslag
- €87,50
Professional
per maand · vóór eventuele btw€1.560,00 per jaar bij gelijkblijvend gebruik- Vast pakket + eigen extra kosten
- €35,00
- Basistarieven transacties
- €95,00
Business
per maand · vóór eventuele btw€2.088,00 per jaar bij gelijkblijvend gebruik- Vast pakket + eigen extra kosten
- €89,00
- Basistarieven transacties
- €85,00
Jaarbedragen zijn twaalfmaal het maandscenario; het zijn geen aparte jaarabonnementen. De uitkomst kiest niet automatisch het geschiktste of voor jou beschikbare pakket.
Drie eenvoudige scenario’s
Hieronder reken ik uitsluitend met iDEAL, een gemiddelde betaling van €50 en geen extra softwarekosten. Dit is een eigen vergelijking op basis van dezelfde uitgangspunten, niet een gemeten rekening van een PAY-klant.
| Betalingen per maand | Pioneer | Professional | Business |
|---|---|---|---|
| 100 | €36,50 | €54,00 | €106,00 |
| 500 | €182,50 | €130,00 | €174,00 |
| 2.000 | €730,00 | €415,00 | €429,00 |
Bij honderd betalingen kan de afwezigheid van abonnementskosten in dit model aantrekkelijk zijn. Bij vijfhonderd betalingen is de Pioneer-opslag juist groter dan de vaste prijs van Professional. Business is in deze voorbeelden geen vanzelfsprekende besparing; de inhoudelijke servicebehoefte en je offerte blijven relevant.
Wanneer wordt Professional goedkoper dan Pioneer?
Onder deze aannames is het omslagpunt: €35 gedeeld door (€0,05 + 0,25% × het gemiddelde betaalbedrag). Bij gemiddeld €50 ligt het gelijke kostenniveau op 200 betalingen per maand. Bij €100 per betaling wordt Professional vanaf 117 betalingen goedkoper in dit eenvoudige model.
Vergelijk je Professional en Business uitsluitend op iDEAL, dan moet het tariefverschil van twee cent eerst €54 extra abonnementskosten opvangen. Dat geeft een gelijk niveau bij 2.700 betalingen per maand. Het is een rekenkundige grens, geen advies dat je vanaf die maand zonder verdere afweging moet overstappen.
Een herkenbare betaalpagina, zonder je hele webshop opnieuw te bouwen
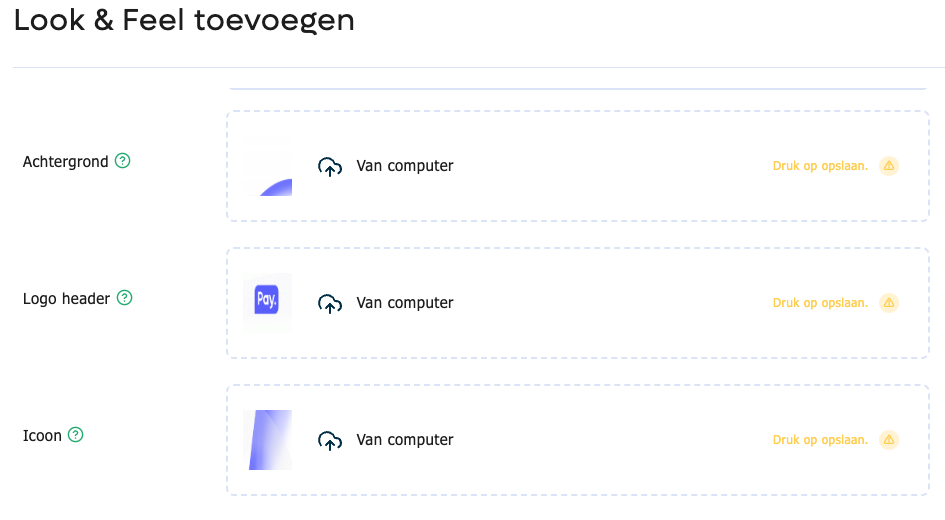
PAY biedt mogelijkheden om de betaalomgeving aan je eigen merk aan te passen. De pagina over Custom Checkout beschrijft onder meer de inrichting van de uitstraling. Voor mij is het belangrijkste doel daarvan herkenbaarheid: de klant moet begrijpen dat de betaalstap bij dezelfde aankoop hoort.
Dat vraagt meer dan een logo. De bedrijfsnaam, het bedrag, de omschrijving en de vervolgstap moeten kloppen. Een fraai scherm met een onverwachte handelsnaam kan nog steeds vragen oproepen. Ik zou daarom één volledige klantreis nalopen, vanaf de winkelmand tot de bevestigingsmail.
Een geïntegreerde betaling is niet altijd volledig op dezelfde pagina
In de ontwikkelaarsdocumentatie over de embedded betaalroute beschrijft PAY een geïntegreerde aanpak. Welke schermen de klant ziet, hangt ook af van de betaalmethode en eventuele verificatie. Een noodzakelijke bank- of kaartbevestiging is iets anders dan onnodige afleiding.
Mijn praktijktest zou daarom niet luiden: “Blijft ieder scherm op mijn domein?” Ik zou vragen: is duidelijk wat de klant moet doen, werkt terugkeren naar de bestelling en blijft de orderstatus correct als iemand de bankapp sluit? Dat zijn de situaties waarin een checkout echt bruikbaar moet zijn.
Test vooral de mobiele klantreis
Open je checkout op een kleine telefoon en probeer ook een grote tekstinstelling. Controleer of het totaalbedrag, de betaalmethode en de primaire knop zonder zoeken te vinden zijn. Laat iemand die je webshop niet kent een bestelling uitvoeren. Zijn vragen zijn vaak nuttiger dan nog een extra grafisch element.
Een betaalprovider kan het betaalproces ondersteunen, maar ik zou zonder eigen meetgegevens geen conversiestijging aan PAY toeschrijven. Vergelijk pas na een eerlijke testperiode en houd rekening met verkeer, prijzen en veranderingen in je aanbod.
Betalingen ontvangen zonder een complete winkelmand
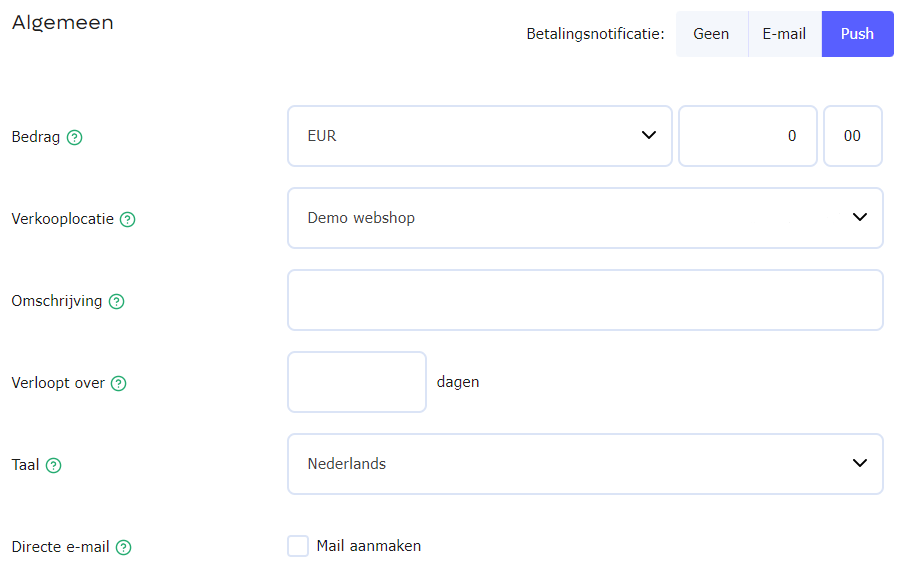
Niet iedere betaling begint in een webshop. Denk aan een aanvullende bestelling, een telefonische afspraak of een offerte die je klant wil accepteren. De Collect Desk-handleiding beschrijft het maken van betaalverzoeken vanuit de beheeromgeving.
Bij een betaallink stel je onder meer een bedrag, omschrijving en verkooplocatie in. De handleiding beschrijft ook een geldigheidsduur en het meesturen van een bestand bij een e-mail. Een eenmalige betaallink is na betaling niet opnieuw voor dezelfde afrekening te gebruiken.
Mijn advies is om de link altijd van context te voorzien. Schrijf in het bericht voor welke opdracht de betaling is, wat de klant daarna ontvangt en waar vragen terechtkunnen. Een onbekende link zonder uitleg kan professioneel betaalverkeer onnodig op een verdacht bericht laten lijken.
Een QR-code is een ingang naar de betaling
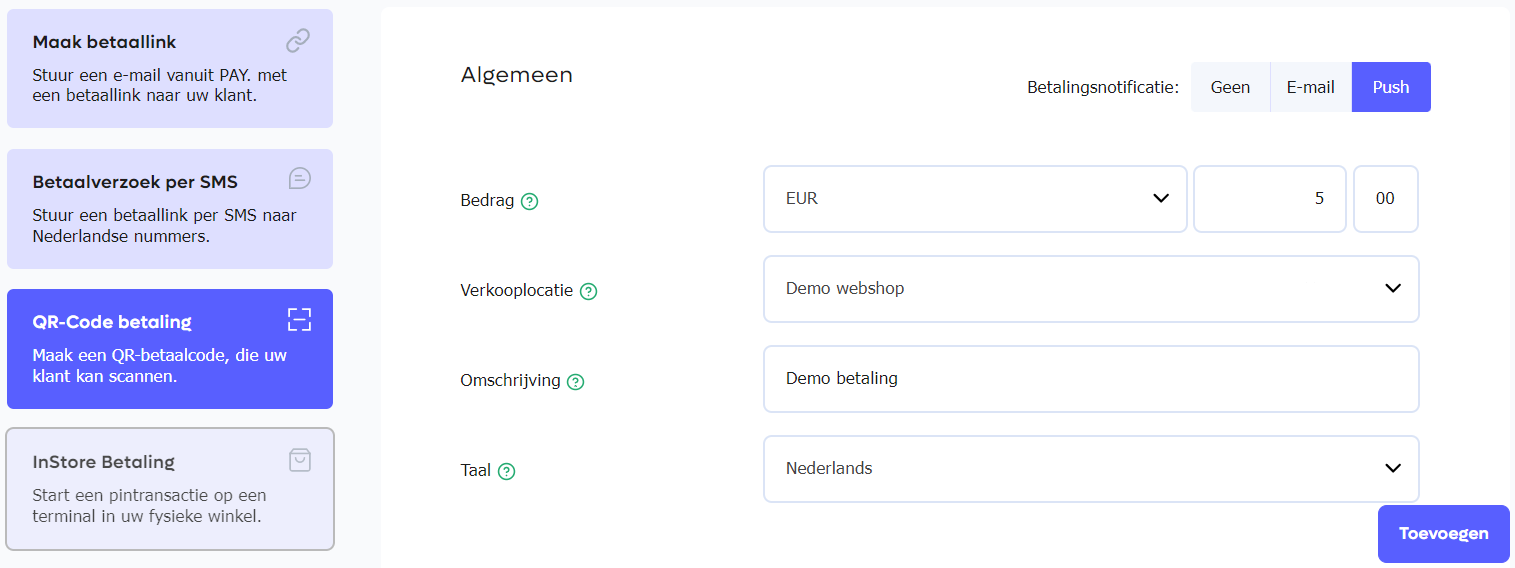
Collect Desk heeft ook een optie voor QR-betalingen. Dat kan passen bij een balie of een andere situatie waarin iemand de betaalroute op zijn eigen telefoon wil openen. Bepaal vooraf of je één concrete betaling afhandelt of een ander soort herbruikbare opzet nodig hebt; veronderstel niet dat iedere QR-code hetzelfde werkt.
Een scan alleen bewijst niet dat de betaling is voltooid. Spreek met medewerkers af welke status zij controleren vóór levering. Dat is vooral belangrijk in een drukke omgeving waarin een klant snel een scherm op zijn telefoon laat zien.
Voor een dienstverlener zou ik PAY hier beoordelen op de eenvoud van de volledige handeling: verzoek maken, versturen, terugvinden en verwerken. Alleen een link kunnen genereren is niet genoeg als je daarna de betaling handmatig tussen tientallen opdrachten moet zoeken.
De overgang naar Wero: kijk verder dan het nieuwe logo
Een actuele PAY-review kan de overgang van iDEAL naar Wero niet negeren. In de toelichting van 9 oktober 2026 beschrijft PAY een gefaseerde overgang. Een gezamenlijke merkvermelding betekent niet dat iedere bank, functie en technische betaalroute op hetzelfde moment is overgezet.
Daarom neem ik de openbare aanduiding iDEAL | Wero over in de tariefvergelijking, maar presenteer ik aangekondigde uitbreidingen niet als een universeel beschikbare functie. Wie vandaag een koppeling kiest, heeft meer aan bevestigde mogelijkheden in zijn eigen omgeving dan aan een toekomstige productbelofte.
Mijn controlepunten voor een bestaande webshop
Vraag wie de migratie van je plugin verzorgt, welke betaalmethodecode je moet gebruiken en of de verwerking van betaalstatussen verandert. Controleer daarnaast je logo’s, klantenservice-instructies en informatie over geschillen. Een technische wijziging is niet klaar zolang je team nog van de oude procedure uitgaat.
De PAY-uitleg over Wero-disputen onderscheidt administratieve, fraude- en commerciële geschillen. De documentatie noemt voor Nederland een tijdelijke uitzondering voor commerciële disputen, met 31 december 2027 als genoemde grensdatum. Dat is geen algemene vrijstelling van alle vormen van betwisting.
Ik zou dus niet redeneren dat de historische ervaring met iDEAL automatisch iedere Wero-betaling beschrijft. Bewaar een duidelijke relatie tussen bestelling, betaling en levering, en laat de voorwaarden van je daadwerkelijk gebruikte route bevestigen.
Wat dit betekent voor je aankoopbeslissing
Een betaalprovider kiezen op een aangekondigde Wero-functie is pas zinvol wanneer duidelijk is dat die functie voor jouw bank, account, koppeling en contract beschikbaar is. Een migratieplanning is geen opleveringsgarantie.
Online en aan de kassa: één betaalorganisatie, meerdere klantreizen
PAY beschrijft betalingen over verschillende verkoopkanalen als onderdeel van hetzelfde platform. Dat is een relevant uitgangspunt voor een winkel met webshop, een organisatie met meerdere locaties of een bedrijf dat afwisselend op afstand en op locatie verkoopt.
Ik zou vooral kijken naar wat medewerkers daardoor minder hoeven te doen. Moeten ze bij een retour nog twee systemen doorzoeken? Is zichtbaar op welke locatie een transactie hoort? En kan de administratie het verschil tussen winkelomzet en online omzet blijven verklaren?
Een pinautomaat is meer dan de prijs per pinbetaling
In het overzicht van koppelingen staan ook kassagerichte oplossingen. De match met je bestaande kassasysteem is belangrijk: een losse terminal en een geïntegreerde kassa leveren niet vanzelf dezelfde werkwijze op.
Maak voor een offerte daarom een aparte begroting voor hardware, verbinding, eventuele huur of service en het betaalverkeer. Denk ook aan de handelingen van de medewerker. Een laag transactietarief is weinig overtuigend wanneer het bedrag telkens opnieuw moet worden ingevoerd en de kascontrole extra tijd kost.
Voorbeeld: online bestellen, later in de winkel ophalen
Stel dat een klant online betaalt en bij het ophalen één artikel wil omruilen. Mijn test zou beide delen omvatten: de oorspronkelijke betaling terugvinden en de wijziging correct in voorraad, bestelling en administratie verwerken. Dat de betaalgegevens bij één provider staan, betekent niet dat alle betrokken software dit automatisch afhandelt.
Voor dit type onderneming vind ik de brede opzet van PAY overtuigender dan voor iemand met alleen enkele betaallinks. Maar de werkelijke meerwaarde zit in de gerealiseerde koppeling. Ik zou die met mijn eigen kassaleverancier controleren vóór ik een terminalcontract afsluit.
SoftPOS en Tap to Pay: wanneer is je telefoon voldoende?
PAY biedt SoftPOS en Tap to Pay op iPhone. Daarmee kan een geschikte smartphone een rol vervullen als contactloos betaalpunt. Een losse betaalterminal is voor zo’n ondersteunde opzet niet noodzakelijk.
Dat maakt de optie interessant om te onderzoeken voor afspraken op locatie, een tijdelijke verkoopplek of een extra betaalpunt op een drukke dag. Het betekent niet dat iedere telefoon meteen geschikt is. Controleer toestel, besturingssysteem, verbinding, accountactivatie en ondersteunde betaalmethoden.

Een app voor inzicht is niet hetzelfde als een betaalterminal-app
Maak onderscheid tussen een mobiele omgeving om transacties te bekijken en de PAY.POS-werkwijze voor betalingen. In de iPhone-uitleg laat PAY het invoeren van een bedrag en de contactloze stap zien. De klantreis en technische vereisten horen bij die specifieke oplossing.
Een detail uit de handleiding is daarbij belangrijk: een melding dat het uitlezen van de kaart is afgerond, moet je niet verwarren met het definitieve resultaat van de verdere verwerking. Laat medewerkers weten welke eindstatus zij moeten controleren.
Wat ik in een praktijktest zou meenemen
Probeer een betaling tijdens normaal werk: met het toestel in de hoes, de verbinding die je op locatie hebt en de medewerker die er echt mee gaat werken. Controleer ook wat er gebeurt bij een lege accu, een onderbreking of een tweede klant die direct wil betalen.
Een telefoon kan praktisch zijn, maar heeft tegelijkertijd andere taken. Bij voortdurend kassagebruik kan een apart betaalpunt rustiger werken. Ik zou die operationele keuze los beoordelen van de vraag of betalen met een smartphone technisch mogelijk is.
Terugkerende betalingen: de incasso is maar één onderdeel
De incassohandleiding van PAY beschrijft SEPA-incasso vanaf Professional. Belangrijk is het onderscheid tussen de betaalmethode en de manier waarop je een terugkerende opdracht aanstuurt. De standaard pluginmogelijkheden en het werken via de beheeromgeving, een batch of de API zijn niet hetzelfde.
Een incassokoppeling maakt je bedrijfsmodel dus niet automatisch tot een compleet abonnementensysteem. Je moet ook weten wanneer een lidmaatschap begint, welke prijs geldt, wanneer iemand opzegt en wat er na een mislukte betaling gebeurt.
Mijn voorbeeld: een maandelijks onderhoudscontract
Bij een onderhoudsabonnement zou ik het volledige proces uitschrijven: aanmelding, vastlegging van de machtiging, incassomoment, eventuele herinnering, levering en beëindiging. Pas daarna kies ik welke software elk onderdeel uitvoert. Zo voorkom je dat de betaalprovider verantwoordelijk wordt gehouden voor een functie die eigenlijk bij je klant- of facturatiesysteem hoort.
De PAY-documentatie benadrukt dat incasso geen gegarandeerde betaalmethode is. Houd je administratie daarom niet alleen bij op “opdracht verstuurd”, maar ook op de uiteindelijke verwerking en eventuele terugboeking. Een succesvolle start van de opdracht is niet hetzelfde als een definitief behouden opbrengst.
Een gerichte vraag voor je softwareleverancier
Vraag niet uitsluitend: “Ondersteunen jullie abonnementen?” Vraag: “Wie maakt de volgende incasso aan, waar worden storneringen verwerkt en welk systeem beëindigt de dienstverlening?” Een concreet antwoord op die drie punten is bruikbaarder dan een algemeen vinkje bij terugkerende betalingen.
Voor een bedrijf met een volwassen abonnementenproces kan een betaalprovider daar goed in passen. Wie alles nog moet opzetten, heeft mogelijk eerst behoefte aan een samenhangende abonnements- of ledenadministratie.
Een betaaloverzicht is nuttig als je ermee kunt verklaren wat er gebeurt
Het PAY-dashboard en de rapportagemogelijkheden geven inzicht in transacties en de financiële afhandeling. PAY beschrijft filters en overzichten waarmee je bijvoorbeeld een periode, betaalmethode of verkoopkanaal kunt bekijken.
Mijn criterium is niet hoeveel grafieken je krijgt. Ik wil een concrete vraag kunnen beantwoorden: welke bestelling hoort bij deze betaling, waarom wijkt deze uitbetaling af van de verkoopomzet en wat moet er nog worden uitgezocht?
Vergelijk vier bedragen, niet slechts één totaal
Maak in je eigen werkwijze onderscheid tussen de bestelling, het betaalde bedrag, het saldo dat beschikbaar is voor uitbetaling en het bedrag dat op de bank verschijnt. Die getallen hoeven op dezelfde dag niet identiek te zijn. Denk in je controle ook aan correcties en de periode waarop ze betrekking hebben.
Een eenvoudig eigen controledocument kan daarvoor nuttig zijn. Neem het ordernummer, de transactiereferentie, de betaalstatus en de boekingsdatum op. Je hebt geen ingewikkeld dashboard nodig om een verschil te signaleren, maar wel een consequente manier om de gegevens te verbinden.
Exports eerst met je boekhouder beoordelen
PAY noemt bij de rapportages exportmogelijkheden en financiële overzichten. Laat vóór ingebruikname een voorbeeld bekijken door degene die je administratie verwerkt. Het bestaan van een exportknop zegt niet vanzelf dat jouw boekhoudpakket alle regels zonder nabewerking kan inlezen.
Ik zou een maandafsluiting nabootsen met een normale betaling, een gedeeltelijke terugbetaling en een betaling rond de maandgrens. Dat maakt sneller duidelijk waar de aansluiting lastig wordt dan het bekijken van alleen een omzetgrafiek. Vooral bij meerdere locaties kan die voorbereiding veel zoekwerk voorkomen.
Wanneer staat je omzet echt op je bankrekening?
De pagina over uitbetaalfrequentie bespreekt verschillende uitbetaalritmes. Maak daarbij onderscheid tussen hoe vaak PAY uitbetaalt en wanneer een afzonderlijke betaling wordt vrijgegeven. Een dagelijks ritme maakt niet iedere nieuwe transactie direct beschikbaar.
De pakketdocumentatie noemt bovendien een eigen ritme voor Pioneer. Ik zou een algemene uitspraak over dagelijkse uitbetaling daarom nooit zonder controle op ieder account toepassen. Vraag welke termijn hoort bij je pakket, betaalmethode, activiteit en eventuele risicobeoordeling.
Reserve en borg: niet hetzelfde als transactiekosten
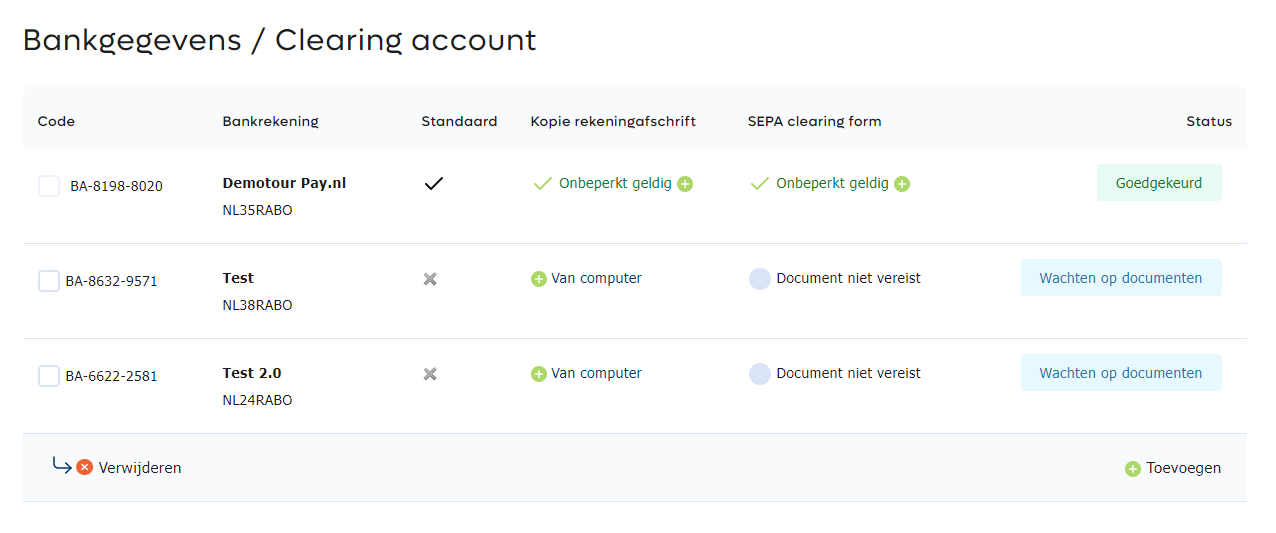
De handleiding voor bedrijfsinstellingen beschrijft ook borg, rolling reserve en vrijgavetermijnen. Of en hoe zulke afspraken op jouw onderneming van toepassing zijn, moet uit je eigen overeenkomst blijken.
Een reserve is voor je begroting een andere kwestie dan een tarief. Ook wanneer je het geld later ontvangt, moet je misschien eerder voorraad, personeel of belasting betalen. Vraag dus naar de kasstroom, niet alleen naar de uiteindelijke totale kosten.
Rekenvoorbeeld voor je eigen planning
Stel dat je op maandag veel verkoopt, maar je leverancier op dinsdag betaald moet worden. Een aantrekkelijke commissie lost dat tijdsverschil niet op. Ik zou voor de overstap een kalender maken met verwachte ontvangsten, vrijgave en vaste betaalmomenten. Gebruik daarbij de termijnen uit jouw aanbod, niet een algemene marketingbelofte.
Voor een winkel met directe levering kan dit anders uitpakken dan voor een aanbieder met maanden vooruitbetaling. Juist daarom is een schriftelijke bevestiging van de uitbetalingsafspraken voor mij een belangrijk onderdeel van de keuze.
Terugbetalen is iets anders dan een betwiste betaling
Bij een normale terugbetaling besluit jij om een klant geld terug te geven. Bij een chargeback wordt een betaling via de toepasselijke kaartprocedure betwist. De PAY-uitleg over chargebacks beschrijft een eigen afhandeling, waarbij informatie en bewijs van belang kunnen zijn.
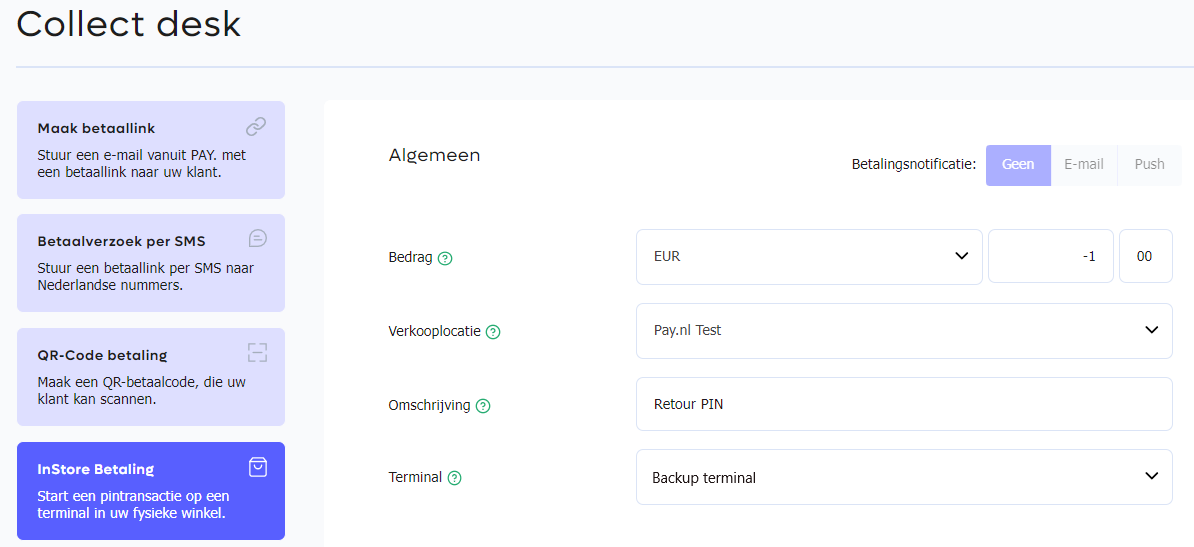
Daarom zou ik drie aparte instructies voor medewerkers maken: hoe je een order corrigeert, hoe je een refund uitvoert en hoe je reageert op een betwisting. Een knop voor terugstorten vervangt niet de procedure voor een geschil.
Instant Refunds: beoordeel de toepasbare route
PAY biedt Instant Refunds, waarbij een geschikte terugbetaling als instant payment wordt uitgevoerd. Ik zou vooraf laten bevestigen welke transacties en instellingen daarvoor in aanmerking komen. Presenteer die mogelijkheid aan klanten niet als garantie dat iedere terugbetaling, via iedere methode, altijd onmiddellijk zichtbaar is.
Test ook een gedeeltelijke terugbetaling. Als een klant twee artikelen koopt en er één terugstuurt, moeten bestelling, betaalstatus en boekhouding hetzelfde verhaal vertellen. Het bedrag twee keer teruggeven omdat twee medewerkers tegelijk handelen, is een procesprobleem dat een duidelijke taakverdeling moet voorkomen.
Bewijs bewaren zonder je administratie onnodig ingewikkeld te maken
Mijn aanbeveling is om orderbevestiging, afgesproken voorwaarden, levering en relevante klantcommunicatie vindbaar bij de bestelling te houden. Verzamel niet blind allerlei extra persoonsgegevens. Bewaar wat je werkelijk nodig hebt voor uitvoering en verantwoording, volgens een passende bewaarroutine.
Neem in je kostenvergelijking daarnaast een realistische eigen inschatting voor retouren en geschillen op. Een bedrijf met veel terugbetalingen moet niet alleen de prijs van de oorspronkelijke succesvolle betaling vergelijken.
Is PAY.nl betrouwbaar? Wat de registratie wél en niet zegt
In het register van De Nederlandsche Bank staat Tintel B.V. als betaalinstelling, met onder meer pay.nl en PAY. als handelsnamen. Het register vermeldt ook de verbonden Stichting Derdengelden Pay.nl. Dat is een controleerbaar gegeven over de betaaldienstverlener, geen gebruikersbeoordeling.
Op de eigen pagina over certificeringen en licenties noemt PAY onder andere PCI-DSS en ISO 27001. Ik behandel dat als informatie van de aanbieder. Deze review is geen technische beveiligingsaudit en de registratie is geen aanbeveling van DNB voor een individuele webshop.
Een gereguleerde betaalprovider maakt een aankoop bij een aangesloten verkoper niet automatisch risicoloos. Ook voor ondernemers blijft er verschil tussen een goed beveiligde verwerking en de kans op een betwiste betaling, een leveringsprobleem of een fout in de eigen systemen.
Fraudebeheersing helpt, maar neemt je beslissingen niet over
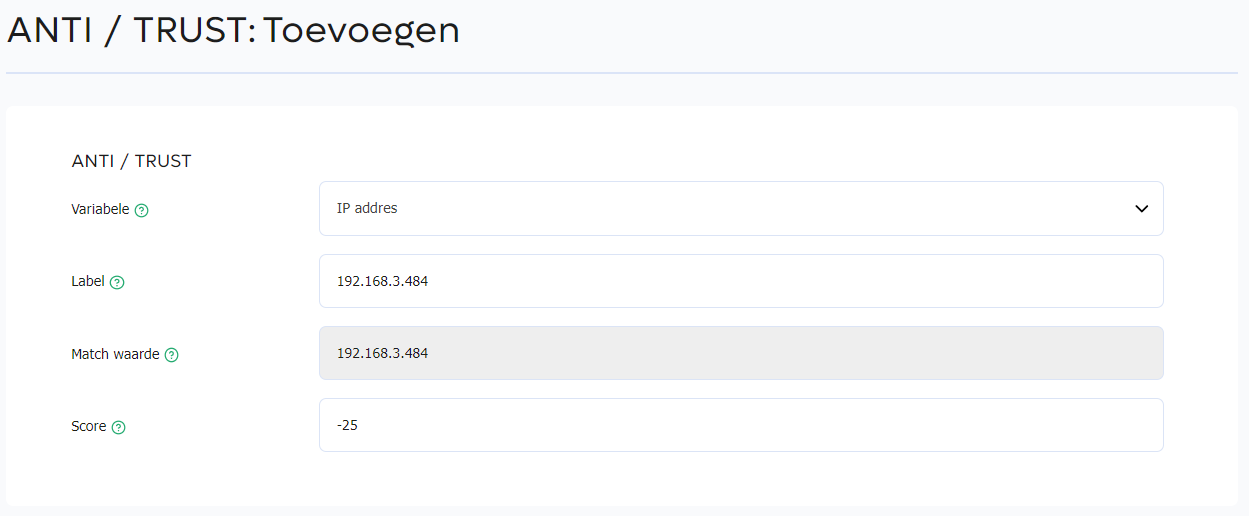
De VERIFY-documentatie beschrijft het beoordelen van transacties en het gebruik van regels. Ik zou met het team vastleggen wie een signaal bekijkt en wanneer een bestelling wordt vastgehouden. Een waarschuwing waar niemand iets mee doet, levert weinig extra bescherming op.
Geef medewerkers alleen de toegang die zij nodig hebben
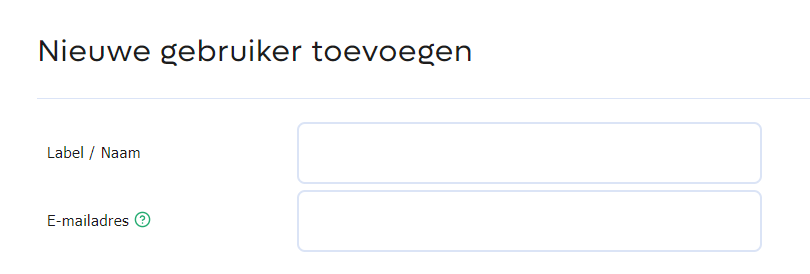
PAY beschrijft in het accountbeheer het toevoegen van gebruikers en toegangsinstellingen. Mijn voorkeur is een eigen account per persoon en een expliciet onderscheid tussen bekijken, terugbetalen en wijzigen. Beoordeel die toegang opnieuw wanneer iemand van functie verandert of vertrekt.
Behandel API-sleutels en exports als bedrijfsgegevens die bescherming verdienen. Deel niet standaard het hoofdaccount met een ontwikkelaar. Geef voor een opdracht alleen de benodigde toegang en bepaal vooraf wanneer die weer wordt ingetrokken. Dit is mijn praktische beveiligingsadvies, geen bewering dat een bepaald pakket alle mogelijke rechten automatisch correct instelt.
Koppelingen: let op de functie, niet alleen op het logo
Het officiële pluginoverzicht bevat onder meer WooCommerce, Magento, Shopware en Shopify. Dat geeft een bruikbaar beginpunt, maar het logo van je webshopsoftware is pas de eerste controle. Je hebt een koppeling nodig die past bij jouw versie en gewenste manier van afrekenen.
Ik zou de leverancier vragen naar gedeeltelijke refunds, orderstatussen, betaalmethoden, testmodus en de ondersteuning bij updates. Een plugin die eenvoudige eenmalige betalingen aankan, ondersteunt niet per definitie elke abonnements- of winkelworkflow.
Voor maatwerk: de betaalstatus moet leidend zijn
De PAY-documentatie over statusverificatie is belangrijk voor een eigen integratie. Laat je software controleren of een betaling werkelijk de juiste status heeft. De terugkeer van de klant naar een bedankpagina is op zichzelf geen voldoende basis om te leveren.
Voor ontwikkelaars beschrijft PAY ook ondertekening van berichten en herhaalde afleverpogingen van meldingen. Mijn ontwerpaanbeveling is om een melding meermaals veilig te kunnen verwerken: een herhaald bericht mag niet leiden tot een tweede levering of dubbele boeking.
Technisch beheer hoort bij de kostenvergelijking
Tel niet alleen de installatie mee, maar ook het onderhoud van de koppeling. Wie onderzoekt een onjuiste status? Wie werkt de plugin bij? En wie controleert daarna dat het betaalproces nog werkt? Een verschil van enkele euro’s per maand kan snel minder relevant worden als je daardoor veel maatwerk moet beheren.
Voor een standaard webwinkel zou ik bij voorkeur een passende onderhouden integratie gebruiken. Voor een afwijkend proces kan de API juist nuttig zijn, maar dan hoort er een duidelijk test- en beheerplan bij. Meer technische vrijheid is niet hetzelfde als minder verantwoordelijkheid.
Mijn testplan: zes situaties die een betaaloplossing moet doorstaan
De PAY-sandbox maakt het mogelijk om betaalgedrag te testen zonder die test als een gewone klantbetaling te behandelen. De documentatie beschrijft verschillende manieren om testmodus te gebruiken. Stem met je ontwikkelaar af welke route bij jouw koppeling hoort.

| Test | Wat je wilt vaststellen |
|---|---|
| Een geslaagde betaling | De bestelling verandert precies één keer naar de juiste status en de bevestiging klopt. |
| Afgebroken of geweigerde betaling | Er wordt niet geleverd alsof er betaald is; de klant kan begrijpelijk verder. |
| Terugkeren vanuit de bankapp | De klant ziet een passende bevestiging, ook als verwerking en terugkeer niet gelijktijdig zijn. |
| Een gedeeltelijke refund | Het juiste bedrag wordt teruggegeven en de administratie blijft uitlegbaar. |
| Een herhaalde systeemmelding | Er ontstaan geen dubbele leveringen, boekingen of berichten. |
| Een medewerker met beperkte toegang | De medewerker kan zijn werk doen zonder onnodig financieel beheer te krijgen. |
Voer deze controles ook op mobiel uit. Gebruik niet alleen een breed browservenster dat je smaller sleept, maar test de aanraking, het toetsenbord en het wisselen naar een betaalapp. Een handeling die met een muis vanzelfsprekend lijkt, kan onderweg anders verlopen.
Leg vooraf vast wanneer je wilt stoppen met testen
Mijn acceptatiecriterium zou zijn dat je voor elke test kunt aanwijzen wat de klant ziet, wat de webshop registreert en waar de administratie het resultaat terugvindt. Het hoeft niet ingewikkeld te zijn: een korte lijst met datum, uitkomst en een verantwoordelijke is voldoende om het proces beheersbaar te houden.
Na akkoord zou ik klein beginnen en de eerste echte afrekeningen extra controleren. Maak daarbij duidelijk onderscheid tussen testgegevens en echte omzet. De sandbox bewijst dat een bepaalde route technisch reageert; de daadwerkelijke uitbetaling en contractuele inrichting moet je afzonderlijk verifiëren.
De voorwaarden die ik vóór ondertekening zou lezen
Dit is voor mij het belangrijkste tegenwicht bij een aantrekkelijke tariefkaart. Controleer niet alleen wat er in een goede verkoopmaand gebeurt, maar ook bij een rustige periode, een overstap of het beëindigen van je bedrijf.
Niet ieder pakket is maandelijks opzegbaar
De pakketvoorwaarden in de kennisbank beschrijven voor de betaalde pakketten een jaarlooptijd met daarna verlenging in perioden van drie maanden. De tekst over direct opzeggen bij Pioneer mag je dus niet zonder meer op Professional of Business toepassen.
Dezelfde toelichting maakt onderscheid tussen volledig gebruik van de betaalmix en selectief gebruik. Bespreek dat expliciet wanneer je verschillende providers naast elkaar wilt inzetten. Vraag welk pakket en welke prijs gelden als je bijvoorbeeld maar een deel van de betaalmethoden via PAY laat lopen.
Een minimum bij sterk verminderd gebruik
Artikel 9.9 van de openbare algemene voorwaarden noemt onder de daar beschreven omstandigheden een mogelijke minimale facturatie na twee opeenvolgende maanden zonder of met verminderd gebruik. Het genoemde uitgangspunt is 75% van de gemiddelde fees over de voorafgaande zes maanden.
Ik zou schriftelijk laten bevestigen hoe dat artikel op mijn overeenkomst werkt, zeker bij seizoensverkoop of een geplande migratie. Het is geen reden om voor iedere ondernemer hetzelfde gevolg te voorspellen, maar wel te belangrijk om uit een kostenreview weg te laten. Deze mogelijke minimumfacturatie zit niet in de rekenhulp.
Support: beoordeel je afspraak, niet alleen een contactknop
PAY publiceert verschillende contactkanalen voor onder meer support en accountgerelateerde vragen. Ik zou vóór livegang afspreken waar een dringend betaalprobleem wordt gemeld en wat je eigen team eerst controleert. Een formele serviceafspraak is iets anders dan de algemene aanwezigheid van chat of telefoon.
Een gemeten gemiddelde reactietijd heb ik voor deze review niet vastgesteld. Daarom geef ik daar geen rapportcijfer voor. Een zinvolle eigen test is een concrete implementatievraag stellen en beoordelen of het antwoord jouw situatie daadwerkelijk oplost.
Overstappen en opzeggen
De accountdocumentatie beschrijft een opzeggingsroute bij de overeenkomst- en pakketinstellingen. Controleer de bevestigde einddatum en afrekening. Bewaar vooraf de gegevens die je nodig hebt en leg vast hoe je nog openstaande refunds of geschillen behandelt.
Dit is algemene informatie over de geraadpleegde documentatie, geen beoordeling van jouw contract. Vraag verduidelijking bij afwijkende afspraken en laat een belangrijk contract zo nodig inhoudelijk beoordelen.
PAY.nl, Mollie, Stripe, Adyen of toch een verkoopplatform?
Er is niet één betaalprovider die voor ieder bedrijf de beste keuze is. Ik zou alternatieven op dezelfde opdracht beoordelen: dezelfde betaalmix, hetzelfde volume, dezelfde kanalen en dezelfde verwachtingen over ondersteuning. Alleen dan vergelijk je iets zinnigs.
| Aanbieder | Wanneer ik hem zou vergelijken | De belangrijkste vraag |
|---|---|---|
| PAY.nl | Wanneer je betalingen, beheer en meerdere verkoopkanalen wilt combineren. | Wat kosten mijn volledige inrichting en rustige maanden? |
| Mollie | Als alternatief voor de betaalverwerking van een webshop of dienstverlener. | Wat is het totaal voor dezelfde methoden, kanalen en extra producten? |
| Stripe | Wanneer de betaaloplossing onderdeel moet zijn van een uitgebreider technisch product. | Welke aanvullende diensten zijn nodig en wat kosten die afzonderlijk? |
| Adyen | Bij een betaalorganisatie waarvoor een offerte op schaal en betaalmix belangrijk is. | Hoe werken verwerkingstarieven, betaalmethodetarieven en een eventuele minimumfactuur? |
| Plug&Pay | Wanneer de hoofdbehoefte een verkooppagina of funnel is, niet alleen betaalverwerking. | Welke betaalprovider hoort bij dit verkoopplatform en welke abonnementskosten komen erbij? |
Mollie en Stripe: vergelijk de volledige rekening
Gebruik de officiële Mollie-tarieven en Stripe-tarieven met je eigen betaalmix. Ik zou geen winnaar aanwijzen op basis van alleen iDEAL wanneer een groot deel van je klanten met een andere methode betaalt. Ook extra producten en eventuele contractafspraken moeten in de vergelijking terugkomen.
Let bovendien op je bestaande inrichting. Een overstap die op papier bespaart, kan aanvankelijk ontwikkelwerk en extra controles vragen. Maak onderscheid tussen eenmalige migratiekosten en terugkerende kosten, en bepaal na hoeveel maanden een eventuele besparing die investering compenseert.
Adyen: vraag door over minimumfacturatie
Adyen beschrijft in zijn tarieventoelichting verwerkingskosten naast de betaalmethodetarieven. De pagina noemt geen vaste maandelijkse abonnementskosten, maar wel een mogelijke minimumfactuur afhankelijk van bedrijfsmodel en sector. “Geen abonnement” is dus ook daar geen voldoende beschrijving van ieder aanbod.
Plug&Pay is een ander type vergelijking
Zoek je vooral een manier om een cursus, traject of digitaal product op een verkooppagina aan te bieden? Dan kan het zinvoller zijn om eerst het verkoopplatform te kiezen. Plug&Pay heeft een andere rol dan PAY.nl; het is niet hetzelfde bedrijf en deze review bevestigt geen standaardkoppeling tussen die twee.
De onderstaande verwijzing gaat naar de officiële website van Plug&Pay. Het is géén registratie- of referralroute voor PAY.nl.
Mijn conclusie: beoordeel PAY op je betaalproces, niet op één tarief
Wat ik sterk vind
- De combinatie van online en fysieke betalingen binnen één betaalplatform.
- De mogelijkheid om naast een webshop ook concrete betalingsverzoeken af te handelen.
- De nadruk op beheer, rapportages en aansluiting op bestaande systemen.
- Een openbare tariefstructuur waarmee je gerichte rekenvoorbeelden kunt maken.
Mijn belangrijkste kanttekeningen
- Een pakket zonder maandprijs heeft wel een opslag die bij hogere bedragen doorwerkt.
- Contractduur, minimumafspraken en vrijgave van omzet vragen afzonderlijke aandacht.
- De documentatie bevat verschillen tussen nieuwe verkooppagina’s en bestaande helptabellen.
- Niet iedere functie of betaalroute is voor ieder account en iedere koppeling vanzelf beschikbaar.
Voor een bestaande onderneming met een duidelijke betaalbehoefte zou ik PAY serieus meenemen in de vergelijking. Vooral wanneer webshop, winkel en administratie elkaar nu onvoldoende ondersteunen, kan de brede opzet relevant zijn. De juiste koppeling en de concrete overeenkomst bepalen vervolgens of die belofte ook praktisch waarde heeft.
Voor een starter met weinig betalingen zou ik bescheidener beginnen. Maak eerst de kosten inzichtelijk, test een eenvoudige route en voorkom dat je betaalt voor mogelijkheden die je nog niet gebruikt. Voor iemand die vooral een complete verkoopwebsite zoekt, zou ik eerst de keuze van dat platform uitwerken.
Mijn beslisregel
Kies PAY niet alleen omdat één betaalmethode goedkoop lijkt. Kies het wanneer de totale kosten begrijpelijk zijn, het betaalproces bij je bedrijf past en je vooraf weet hoe uitzonderingen worden afgehandeld.
Mijn volgende stap zou een schriftelijk aanbod zijn met je betaalmix, uitbetaalafspraken, looptijd en extra kosten. Leg dat naast een alternatief en voer daarna dezelfde praktijktest uit.
Veelgestelde vragen over PAY.nl
Wat is PAY.nl?
PAY.nl is een betaaldienstverlener voor het accepteren en beheren van betalingen. Deze review gaat over dat betaalplatform, niet over Plug&Pay of PayPro. Bekijk voor de positie in je verkoopproces het hoofdstuk over wat PAY wel en niet doet.
Is PAY.nl hetzelfde als Plug&Pay?
Nee. Het zijn verschillende aanbieders met een andere rol. PAY.nl gaat over betalingsverwerking; Plug&Pay is een verkoopplatform met onder meer verkooppagina’s en funnels. Een affiliatelink naar Plug&Pay is daarom geen PAY.nl-aanmeldlink.
Is PAY.nl gratis te gebruiken?
Pioneer heeft volgens het openbare aanbod geen vaste maandelijkse pakketkosten. Je betaalt wel voor transacties en de aanvullende Pioneer-opslag. Gebruik de rekenhulp om te beoordelen hoe dat in jouw online scenario uitpakt.
Wanneer is Professional voordeliger dan Pioneer?
In het getoonde model zodra de Pioneer-opslag hoger wordt dan het Professional-abonnement. Bij gemiddeld €50 per betaling ligt het gelijke niveau op 200 betalingen per maand. Dit veronderstelt gelijke basistarieven en geen afwijkende contract- of minimumafspraken.
Wat kost Business?
De openbare maandprijs is €89 vóór eventuele btw, naast transactiekosten en mogelijke aanvullende diensten. PAY positioneert het pakket voor grotere organisaties. Beschikbaarheid en concrete afspraken moet je laten bevestigen; de rekenaar is geen aanbod.
Wat is het verschil tussen Premium en Corporate?
De actuele verkooppagina noemt Premium, terwijl de pakketpagina in de kennisbank nog Corporate bevat. Deze review behandelt dat als een verschil in openbare documentatie. Vraag bij een offerte welke pakketnaam, mogelijkheden en voorwaarden voor jou gelden.
Kan ik PAY koppelen aan WooCommerce of Shopify?
Het officiële pluginoverzicht bevat beide platforms. Controleer de actuele koppeling, je softwareversie en de specifieke betaal- en retourfuncties. Dat een platform in het overzicht staat, bewijst niet dat iedere mogelijke workflow zonder maatwerk wordt ondersteund.
Kan ik een betaallink sturen zonder webshop?
De Collect Desk-handleiding beschrijft het aanmaken van betalingsverzoeken vanuit PAY. Dat kan een afzonderlijke betaalroute zijn zonder winkelmand. De aanvraag, acceptatie en activering van je account blijven aparte stappen.
Kan ik met mijn iPhone betalingen ontvangen?
PAY beschrijft Tap to Pay op iPhone via PAY.POS. Je hebt een ondersteunde en goed ingerichte omgeving nodig. Controleer de huidige toestel- en softwarevereisten; ga er niet van uit dat iedere telefoon automatisch geschikt is.
Ondersteunt PAY automatische incasso?
De officiële incassohandleiding beschrijft SEPA-incasso vanaf Professional. Kijk ook naar de manier waarop je de opdrachten aanstuurt. Een standaard plugin, terugkerende opdracht in het beheer en een API-koppeling zijn verschillende routes.
Wordt mijn omzet iedere dag uitbetaald?
Dat mag je niet voor ieder pakket aannemen. Het uitbetaalritme en de vrijgave van een betaling zijn verschillende zaken. Vraag naar de afspraken voor jouw pakket, betaalmethode en bedrijfsactiviteit, inclusief een eventuele reserve.
Kan een ontvangen betaling alsnog worden betwist?
Dat hangt af van de betaalmethode en de toepasselijke procedure. Kaartbetalingen, incasso’s en Wero kennen niet allemaal dezelfde regels. Een afgeronde betaalstap is dus geen algemene garantie dat er nooit een terugboeking of geschil volgt.
Is PAY.nl betrouwbaar?
De DNB-registratie van Tintel B.V., met PAY.nl als handelsnaam, is controleerbaar. Dat is iets anders dan een garantie voor iedere verkoper of iedere transactie. Beoordeel daarnaast je overeenkomst, beveiligingsinrichting en operationele risico’s.
Is een PAY-abonnement maandelijks opzegbaar?
Pas de tekst over direct opzeggen bij Pioneer niet automatisch toe op de betaalde pakketten. De geraadpleegde pakketdocumentatie beschrijft daarvoor een jaarlooptijd en daaropvolgende verlengingen. Controleer altijd jouw eigen overeenkomst en bevestigde einddatum.
Waarom staat Stichting Derdengelden Pay.nl op mijn afschrift?
PAY kan als betaaldienstverlener zichtbaar zijn bij een betaling aan een andere onderneming. Het is daardoor niet automatisch de verkoper van je aankoop. Raadpleeg de officiële veelgestelde vragen van PAY en zoek de bijbehorende bestelling en transactiereferentie op.
Zijn de screenshots afkomstig uit een eigen testaccount?
Nee. Het zijn officiële PAY-beelden uit openbare productpagina’s en handleidingen, met een bronvermelding bij ieder beeld. Ze laten de interface en werkwijzen zien; menu’s kunnen per versie of account verschillen. De rekenvoorbeelden zijn eigen modelberekeningen, geen gemeten klantresultaten.
Afbeelding 1 van 10
Betalingen in één overzicht
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 2 van 10
De huisstijl van je betaalomgeving
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 3 van 10
Een betaallink aanmaken
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 4 van 10
Een QR-betaling voorbereiden
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 5 van 10
Het bedrag invoeren in PAY.POS
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 6 van 10
Uitbetaalrekeningen en hun status
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 7 van 10
Retourpinnen vanuit Collect Desk
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 8 van 10
Een regel voor risicobeoordeling
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 9 van 10
Een medewerker toevoegen
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.
Afbeelding 10 van 10
De sandbox voor testbetalingen
De externe afbeelding kan nu niet worden geladen. Open de originele afbeelding of probeer het later opnieuw.